


מדד הפער בין תקציב למציאות 2027
היכן הנחות התקציב נשחקות, כמה מהר מזהים סטייה וכיצד הופכים את התקציב מכלי דיווח בדיעבד למערכת תומכת החלטות ניהוליות?
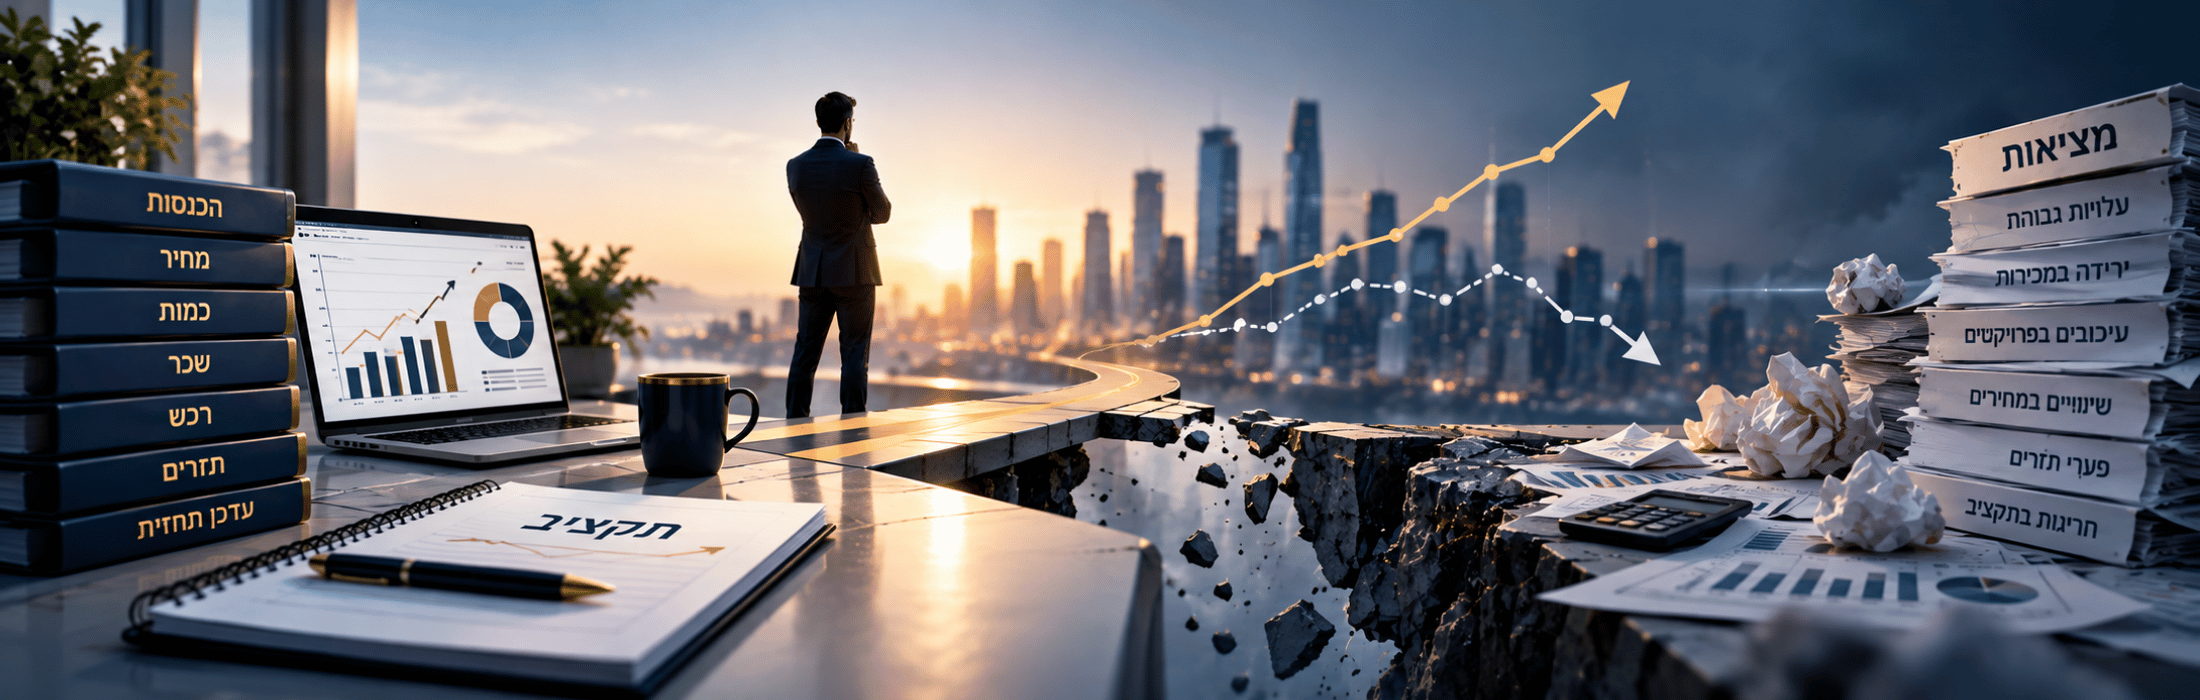
תקציב הוא הרבה יותר מטבלת מספרים. הוא משקף את ההנחות העסקיות, סדרי העדיפויות והציפיות של הנהלת הארגון. אולם מרגע אישורו מתחילים להיווצר שינויים בין התכנון לבין הביצוע בפועל.
מחירי ספקים עשויים לעלות, היקפי המכירות משתנים, עלויות ההעסקה מתעדכנות ופרויקטים מתקדמים בקצב שונה מהמתוכנן. השאלה החשובה אינה רק מה גודל הפער, אלא האם הארגון מזהה אותו בזמן.
בארגון בעל בקרה איכותית, חריגה אינה מתגלה רק בסוף הרבעון. היא נבחנת ביחס להנחות המקוריות, מועברת לבעל האחריות המתאים ומשפיעה על התחזית ועל ההחלטות הבאות.
לעומת זאת, כאשר תהליכי הבקרה חלשים, התקציב עלול להפוך למסמך היסטורי. ההנהלה משקיעה זמן בהסבר על סטיות שכבר התרחשו, במקום להשתמש במידע כדי לצמצם סיכונים ולהתאים את הפעילות.
מדד הפער בין תקציב למציאות 2027 מציע מסגרת אבחון פנימית המבוססת על שבעה ממדים ניהוליים. באמצעותה ניתן לזהות נקודות חולשה, לקבוע סדרי עדיפויות ולבחון שיפור לאורך זמן.
המדד אינו מחקר אמפירי או מדד שוק. ציוניו מבטאים את בשלות תהליכי הבקרה והתגובה, ולא את אחוז הדיוק של התקציב.
הבעיה שמסתתרת בתוך השגרה
פער תקציבי אינו בהכרח סימן לניהול לקוי. גם ארגון המנוהל היטב מתמודד עם שינויים שלא ניתן היה לחזות במדויק. ההבדל נמצא בדרך שבה הארגון מגיב.
כאשר נתוני הביצוע מגיעים באיחור, החלטות חדשות עלולות להישען על הנחות שכבר אינן תקפות. כך נוצר פער נוסף בין התוכנית לבין המציאות העסקית.
לכן, איכות הבקרה אינה נמדדת רק בדיוק המספרים. היא תלויה גם במהירות זיהוי החריגה, באיכות ההסבר וביכולת לבצע התאמות בזמן.
שלושה מושגים מרכזיים
שונות תקציבית (Budget Variance)
i
ההפרש בין התוצאה שתוכננה בתקציב
לבין הביצוע בפועל. השונות עשויה
להיות חיובית או שלילית.
תחזית מתגלגלת (Rolling Forecast)
i
תחזית המתעדכנת לאורך השנה בהתאם
לנתונים חדשים, ועשויה להרחיב
את אופק התכנון מעבר לשנת התקציב.
הנחת תכנון (Planning Assumption)
i
הנחה כמותית או עסקית שעליה נשען
התקציב, כגון מחיר מכירה, כמות יחידות,
שער חליפין או עלות שכר.
שבעת ממדי האבחון
כדי לבחון את הפער בין תקציב למציאות בצורה שיטתית, מוצע לחלק את הבדיקה לשבעה ממדים. כל ממד מתייחס לתחום שבו עשויות להיווצר סטיות משמעותיות מהתכנון המקורי.
הכנסות
האם פערי הכנסות מזוהים בזמן? האם קיימת הבחנה בין שינוי בביקוש, בעיתוי ההכנסה ובתמהיל הלקוחות?
מחיר
האם הארגון מזהה שינויים במחירי המכירה והקנייה? האם נבחנת השפעתם על שיעורי הרווחיות?
כמות
האם היקפי המכירה והפעילות מושווים לתכנון? האם שינויים בכמויות מובילים לעדכון התחזית?
שכר
האם קיימת בקרה על תקנים, שעות נוספות, גיוס עובדים ושינויים בעלויות העסקה?
רכש
האם מחירים, כמויות ותנאי ספקים נבדקים מול התקציב? האם חריגות משפיעות על החלטות הרכש?
תזרים
האם התחזית משקפת מועדי תקבולים ותשלומים? האם שינויים בצורכי המימון מזוהים מוקדם?
עדכון תחזית
האם קיימת שיטה סדורה לעדכון התחזית? האם ההנהלה פועלת לפי מידע עסקי עדכני ולא רק לפי התקציב המקורי?
מודל הניקוד: 0–100
מודל הניקוד נועד להעריך את איכות תהליכי הבקרה והתגובה בארגון. לכל אחד משבעת הממדים ניתן ציון של 0, 1 או 2.
מומלץ לקבוע את הציון על בסיס ראיות מתועדות, ולא רק על סמך התרשמות של מנהל יחיד. כך ניתן להשוות בין תקופות ולזהות שיפור עקבי.
אין מנגנון בקרה סדור, או שהחריגות אינן מזוהות ומטופלות באופן מתועד.
קיימת בקרה מסוימת, אך היא אינה עקבית או אינה מובילה תמיד לפעולה.
קיימת בקרה מתועדת, עם בעל אחריות, זיהוי חריגות ותגובה ניהולית סדורה.
| מספר | ממד | מה בודקים? | ציון אפשרי |
|---|---|---|---|
| 1 | הכנסות | זיהוי וניתוח פערי הכנסות | 0–2 |
| 2 | מחיר | מעקב אחר שינויי מחיר ורווחיות | 0–2 |
| 3 | כמות | השוואת היקפי פעילות לתכנון | 0–2 |
| 4 | שכר | בקרת תקנים ועלויות העסקה | 0–2 |
| 5 | רכש | בקרת מחירים, כמויות וספקים | 0–2 |
| 6 | תזרים | מעקב אחר תקבולים ותשלומים | 0–2 |
| 7 | עדכון תחזית | התאמת התחזית למידע חדש | 0–2 |
ציון מצטבר בפועל ÷ הציון המרבי האפשרי × 100 = ציון אבחוני בסולם 0–100.
כאשר בוחנים את שבעת הממדים פעם אחת, הציון המרבי הוא 14 נקודות. לדוגמה, צבירת 10 נקודות מתוך 14 מעניקה ציון אבחוני של כ־71.4.
הציון משקף את רמת הבשלות של תהליך הבקרה לפי המודל המוצע. הוא אינו מציין את אחוז הדיוק של התקציב.
מבחן 20 המקרים
לצורך אבחון מבוסס יותר, מומלץ לבחור 20 מקרים אמיתיים מתקופה מוגדרת. בכל מקרה יש לבחון את הממדים הרלוונטיים ולתעד את הנתונים שעליהם מבוסס הציון.
עבור כל מקרה יש לרשום את התקציב, הביצוע בפועל, מועד זיהוי החריגה, הגורם האחראי והפעולה שבוצעה. בנוסף, יש לתעד את התוצאה שהתקבלה.
אם בודקים את כל שבעת הממדים בכל אחד מ־20 המקרים, הציון המרבי הוא 280 נקודות. כאשר ממד אינו רלוונטי למקרה מסוים, יש להוציא אותו גם מהמכנה.
20 מקרים הם נקודת פתיחה מעשית, ולא גודל מדגם המבטיח מובהקות סטטיסטית. הערך המרכזי הוא ביצירת שיטת בדיקה עקבית שניתן לחזור עליה.
מה גורם למדד להידרדר?
פערים בין תקציב למציאות אינם נובעים בהכרח מתחזית שגויה. לעיתים הבעיה נמצאת בתהליך קבלת ההחלטות ובזרימת המידע בין יחידות הארגון.
למשל, נתוני מכירות עשויים להגיע למחלקת הכספים באיחור. במצב כזה ההנהלה ממשיכה לפעול לפי תחזית שכבר אינה משקפת את המציאות.
במקרים אחרים קיימת חלוקת אחריות לא ברורה. כל מנהל מניח שגורם אחר מטפל בחריגה, ולכן הפעולה הנדרשת מתעכבת או אינה מתבצעת.
גורמים נוספים כוללים תמריצים שאינם תואמים את יעדי הארגון, ריבוי אישורים והיעדר תהליך סדור לעדכון הנחות התקציב.
העלות הסמויה של פער תקציבי
חריגה תקציבית עשויה להשפיע על תחומים נוספים מעבר לסעיף שבו היא התגלתה. שינוי בעלויות הרכש, למשל, עלול להשפיע על הרווחיות, על צורכי המימון ועל תמחור מוצרים ושירותים.
לכן, חשוב לבחון גם את ההשפעה המערכתית של החריגה. העלות הכוללת עשויה לכלול זמן עובדים, עבודה חוזרת, עלויות מימון והזדמנויות שנדחו.
עלות ישירה + זמן עובדים + זמן הנהלה + עבודה חוזרת + עלויות המתנה + עלות הזדמנות.
יש להימנע מספירה כפולה של רכיבי עלות ולבסס את החישוב על נתונים אמיתיים של הארגון.
שבעה סימני אזהרה
סימני האזהרה הבאים עשויים להעיד על פער בין התכנון התקציבי לבין יכולת הבקרה בפועל. כל סימן מחייב בדיקה בהקשר של אופי הארגון ופעילותו.
נתוני הביצוע מתפרסמים לאחר שכבר התקבלו החלטות מהותיות. ההנהלה פועלת לפי מידע ישן.
מחלקות שונות מציגות נתונים שאינם תואמים. הדיון מתמקד בבירור הנתון במקום בהחלטה.
אותם פערים חוזרים מדי חודש או רבעון. למרות זאת, תהליך העבודה אינו משתנה.
שינויים בביקוש, במחירים או בעלויות אינם מובילים לעדכון התחזית בזמן.
החלטות רכישה מתקבלות ללא בחינה מספקת של מועדי התשלום ושל צורכי המימון.
כולם מכירים את החריגה, אך לא ברור מי נדרש לטפל בה ומתי.
ישיבות תקציב עוסקות בעיקר בהסברים על תוצאות שכבר התרחשו, ללא החלטות המשך ברורות.
מה הנהלה יכולה לשנות?
הצעד הראשון הוא ליצור תמונת נתונים מוסכמת אחת. כל יחידות הארגון צריכות לעבוד לפי אותן הגדרות ומועדי דיווח.
בהמשך יש להגדיר בעל אחריות לכל ממד תקציבי. האחריות כוללת זיהוי חריגה, הצגת הסבר והמלצה לפעולה.
בנוסף, רצוי לקבוע ספי התראה בהתאם לרמת הסיכון ולמהותיות. לא כל סטייה דורשת דיון הנהלה, אך חריגה משמעותית חייבת להגיע לגורם המוסמך בזמן.
לבסוף, יש להפריד בין התקציב המקורי לבין התחזית המעודכנת. התקציב משמש נקודת ייחוס, בעוד התחזית משקפת את התמונה העסקית העדכנית.
12 שאלות למנכ״ל
השאלות הבאות נועדו לסייע להנהלה לבחון את איכות הבקרה התקציבית. מומלץ לדון בכל שאלה על בסיס נתונים ולא להסתפק בתשובה כללית.
תוכנית עבודה ל־90 יום
יישום המדד אינו מחייב שינוי ארגוני רחב בבת אחת. ניתן להתחיל בתהליך ממוקד של 90 יום, הכולל איסוף נתונים, בחירת חסמים ומדידה חוזרת.
| תקופה | פעולות מרכזיות | תוצר |
|---|---|---|
| ימים 1–30 | בחירת 20 מקרים, איסוף נתונים, מיפוי הנחות תקציב והגדרת בעלי אחריות. | מפת מצב וקו בסיס |
| ימים 31–60 | זיהוי שני חסמים מרכזיים, הגדרת ספי התראה והפעלת תהליך עדכון תחזית. | ניסוי ניהולי מבוקר |
| ימים 61–90 | מדידה חוזרת, השוואת תוצאות, בחינת זמני תגובה וקבלת החלטה על הרחבת השינוי. | דוח למידה ותוכנית המשך |
הקשר למדדי CEOPro נוספים
מדד הפער בין תקציב למציאות קשור לאיכות קבלת ההחלטות, למורכבות הארגונית ולחלוקת הסמכויות בין דרגי הניהול.
שאלות ותשובות נפוצות
1. מה מטרת המדד?
מטרתו לבחון את איכות תהליכי הבקרה התקציבית, לזהות דפוסים חוזרים ולשפר את יכולת התגובה הניהולית.
2. האם מדובר במדד השוואתי חיצוני?
לא. זהו מודל אבחון פנימי מוצע. הוא אינו מבוסס על מדגם מייצג ואינו מספק דירוג של חברות.
3. מדוע מומלץ לבדוק 20 מקרים?
זהו היקף פתיחה מעשי לצורך זיהוי דפוסים והשוואה פנימית. אין מדובר בגודל מדגם המבטיח מובהקות סטטיסטית.
4. מי צריך להיות אחראי למדד?
מומלץ למנות בעל אחריות ניהולי אחד לתהליך המדידה, תוך שיתוף מחלקת הכספים והמנהלים הרלוונטיים.
5. באיזו תדירות מומלץ למדוד?
מדידה רבעונית יכולה לשמש בסיס להשוואה. בארגונים בעלי פעילות תנודתית ייתכן שיידרש ניטור תכוף יותר.
6. האם ציון גבוה מעיד על תקציב מדויק?
לא בהכרח. הציון בוחן את איכות הבקרה והתגובה לחריגות, ולא רק את גודל הפער הכספי.
7. מה ההבדל בין תקציב לתחזית מתגלגלת?
התקציב משמש בסיס תכנון ובקרה. תחזית מתגלגלת מתעדכנת לאורך התקופה בהתאם לנתונים חדשים.
8. מה עושים לאחר האבחון?
בוחרים מספר מצומצם של חסמים משמעותיים, מגדירים פעולות מתקנות ומודדים את השפעתן.
9. כיצד נמנעים מחיפוש אשמים?
ממקדים את הבדיקה בתהליכים, בנתונים, בסמכויות ובהנחות התכנון, ולא בהטלת אחריות אישית ללא בדיקה מבוססת.
10. כיצד יודעים שהארגון השתפר?
משווים את זמני זיהוי החריגות, איכות התחזיות, שיעור הטיפול בחריגות ותוצאות המדידה לאורך מספר תקופות.
סיכום: להפוך את התקציב לכלי החלטה חי
מדד הפער בין תקציב למציאות 2027 מציע להנהלות דרך מעשית לבחון את איכות הקשר בין תכנון תקציבי לבין הפעילות העסקית בפועל. מטרתו אינה להבטיח היעדר חריגות, אלא לשפר את היכולת לזהות אותן ולהגיב אליהן בזמן.
בארגון שבו התקציב משמש רק להשוואה היסטורית, הנתונים מגיעים לעיתים לאחר שהתקבלו החלטות משמעותיות. במצב כזה הבקרה מתקיימת, אך תרומתה להכוונת הפעילות מוגבלת.
לעומת זאת, תהליך בקרה מתקדם מחבר בין נתונים, אחריות והחלטות. הוא מאפשר להנהלה להבין אילו הנחות השתנו, מהי המשמעות העסקית של השינוי ואילו פעולות נדרשות.
שבעת ממדי האבחון מסייעים לפרק את האתגר למרכיבים שאפשר למדוד ולשפר. במקום לדון באופן כללי באיכות התקציב, ניתן לזהות האם מקור הקושי נמצא בהכנסות, במחירים, בכמויות, בשכר, ברכש, בתזרים או בעדכון התחזית.
מודל הניקוד מאפשר ליצור תמונת מצב ראשונית. עם זאת, רצוי לבסס את ההערכה על נתונים מתועדים ועל מקרים אמיתיים. כך ניתן לצמצם הטיות ולבחון התקדמות לאורך תקופות שונות.
חשוב להבחין בין שינוי בתוצאה לבין שינוי בתהליך. שיפור זמני בביצועים אינו מעיד בהכרח על שיפור מתמשך בבקרה. לכן יש לבדוק האם תהליכי הזיהוי, הדיווח והתגובה הפכו לעקביים ומהירים יותר.
מבחינה ניהולית, מומלץ להתחיל במספר מצומצם של פעולות בעלות השפעה. הגדרת בעל אחריות, קביעת ספי התראה, שיפור זמינות הנתונים ועדכון תחזיות באופן סדור עשויים ליצור בסיס לקבלת החלטות איכותית יותר.
לאחר 90 יום ניתן לחזור על האבחון ולבחון את השינוי. השוואה זו צריכה לכלול לא רק את הציון הכולל, אלא גם את מצבם של הממדים החלשים ואת איכות הפעולות שבוצעו.
המטרה אינה להגיע לציון מושלם. המטרה היא ליצור ארגון שמזהה שינויים מוקדם, מבין את משמעותם ומסוגל להתאים את החלטותיו למציאות העסקית.
