
פרדוקס השליטה של המנכ״ל: כך משמרים טאלנטים גם בתקופות של משבר
הפרדוקס של המנכ"ל החזק: למה דווקא המנהלים שמחזיקים חזק מדי במשבר מאבדים ראשונים את הטאלנטים
ניתוח פרדוקס השליטה, "מס השליטה" ומודל המנהיגות המכילה — עם נתונים מ-Gallup, KPMG, PwC ומחקרי מטה-אנליזה מ-2025–2026
פתיח: כשהשליטה הופכת למלכודת
התמונה מוכרת: לקוח מרכזי מקפיא הזמנה, התחזית נחלשת וההנהלה נדרשת להגיב במהירות. בתוך ימים מתווספים דוחות, אישורים וישיבות מעקב. הכוונה היא להקטין סיכון. אלא שכעת גם החלטות מקצועיות שגרתיות ממתינות ללשכת המנכ״ל.
מבחינת העובד המנוסה, השינוי עשוי להישמע כמו מסר פשוט: האחריות נשארה אצלו, אבל הסמכות נלקחה ממנו. הוא עדיין נמדד על התוצאה. עם זאת, היכולת לבחור דרך, לתעדף ולפתור בעיות מצטמצמת. כאן מתחיל המתח שבין הרצון הניהולי בוודאות לבין הצורך המקצועי במרחב פעולה.
חשוב להבחין בין בקרה נחוצה לבין מיקרו־ניהול. החלטה על השקעה משמעותית מחייבת לעיתים אישור הנהלה. גם אירוע בטיחותי, חשיפה משפטית או פגיעה בלקוח עשויים להצדיק מעורבות ישירה. הבעיה מתחילה כשהחריג הופך לשגרה, וכל החלטה מקבלת אותו משקל.
לכן, הדיון בשימור טאלנטים מתחיל באופן שבו בנויה העבודה היומיומית. הצעת שכר ותוכנית פיתוח הן חלק מהתמונה. לצדן נמצאות שאלות בסיסיות: מי רשאי להחליט, מתי נדרשת הסלמה ואיך נראית תגובת המנהל לטעות. התשובות מלמדות מה פירושו של אמון בארגון בפועל.
במאמר נבחן את פרדוקס השליטה ואת המחיר שהוא עלול לגבות. לאחר מכן נעבור להגדרת גבולות החלטה, לחיזוק ביטחון פסיכולוגי ולבניית בקרה שמתמקדת בתוצאות. המטרה היא לסייע למנכ״לים לזהות היכן המעורבות שלהם מוסיפה ערך, והיכן היא נעשית צוואר בקבוק.
בכל חדר ישיבות שבו מתקבלת החלטה על משבר, עולה אותה אינסטינקט: "אנחנו צריכים להדק את הפיקוח". זהו רפלקס מובן. כשהעולם מרגיש לא יציב, המנכ"ל מחפש נקודות אחיזה — ואין נקודת אחיזה נוחה יותר מאשר שליטה בתהליכים, באישורים, בדיווחים ובאנשים. אבל נתונים מצטברים מ-2025–2026 מראים שהאינסטינקט הזה הוא בדיוק זה שמוביל לאובדן הטאלנטים החזקים ביותר.
הממצא המרכזי הוא כפול. מצד אחד, פערי מיומנויות הם האתגר מספר אחת בכוח האדם: 56% מהמנכ"לים מדרגים אותם כאתגר המרכזי, אחריהם הכשרה והתאמה ל-AI (52%) ומשיכה ושימור טאלנטים (47%)מקור. מצד שני, דווקא כשהצורך בשימור טאלנטים בשיאו, מנכ"לים נוטים לאמץ התנהגויות שמגבירות עזיבה. מחקרי Gallup מראים ש70% מהשונות במעורבות צוות נובעת ישירות מהמנהל — ולא מהאסטרטגיה, מהשכר או מהמוצרמקור. כלומר, ה"שליטה" של המנכ"ל על שימור הטאלנטים עוברת קודם כל דרך אופן הניהול שלו, לא דרך תוכניות HR.
מהו פרדוקס השליטה — ולמה הוא מתפוצץ דווקא במשבר?
המושג "פרדוקס השליטה" אינו חדש. חוקר הניהול כריס ארגיריס תיאר כבר בשנות ה-70 את מה שכינה "פרדוקס הכשירות/שליטה": עובדים מוכשרים ואינטליגנטים נוטים להתנגד למערכות שליטה ניהוליות, לא משום שהם "בעייתיים", אלא משום שהמערכות הללו סותרות את הצורך הבסיסי שלהם באוטונומיה ובשיפוט מקצועי. מחקרים עדכניים מחדדים את התובנה הזו: ניתוח רשת של 253 עובדי בנק מצא שאוטונומיה היא הצומת המרכזי (בעלת ה-centrality הגבוהה ביותר) שמחברת בין סגנון ניהולי לבין חוסן ביצועי — בעוד שפיקוח ישיר וקשיח קשור לרמות נמוכות יותר של ביטחון פסיכולוגי ומוטיבציה פנימיתמקור.
בשנת 2026, הפרדוקס הופך יקר יותר מבעבר משלוש סיבות. ראשית, שוק העבודה למיומנויות נדירות — ובייחוד למיומנויות AI ונתונים — הפך לתחרותי במיוחד. שנית, העובדים החזקים פיתחו "רגישות יתר" לאותות של חוסר אמון, משום שהם יודעים שיש להם אלטרנטיבות. שלישית, המשבר הכלכלי והגיאופוליטי המתמשך (שני איומים שדורגו גבוה בסקרי המנכ"לים ל-2026) יוצר לחץ מתמיד שמזין את האינסטינקט השלילי.
מעגל פרדוקס השליטה
מי משלם את "מס השליטה" — ולמה דווקא המצוינים?
מאמר המפתח של Jonathan Westover (מאי 2026) מציג את החישוב הפשוט והכואב: החלפתו של איש מקצוע באמצע הקריירה בתפקיד עתיר-ידע עולה בין חצי לפי שניים משכרו השנתי, כשמביאים בחשבון גיוס, קליטה, אובדן פרודוקטיביות וזמן הטמעהמקור. אך העלות הזו היא רק קצה הקרחון. כשעובד חזק עוזב בגלל "ניהול יתר", הנזק אינו רק פיננסי — הוא מוניטיני, תרבותי, ולעתים קרובות מידבק: "אנשים מוכשרים מדברים אחד עם השני, והם נוטים לעזוב בקבוצות"מקור.
המס מופיע בשני אופנים. הראשון גלוי: עזיבה יזומה, במיוחד של עובדים בעלי ביצועים גבוהים. השני סמוי ומסוכן יותר: נסיגה שקטה של מאמץ דיסקרטי — אותה נכונות של העובד החזק לעשות "מעל ומעבר", ליזום, להתריע על בעיות לפני שהן מתפוצצות. כשהעובד מפסיק לעשות זאת, הארגון ממשיך לתפקד — אבל מאבד את היכולת לזהות ולמנוע משברים. זהו ההפסד שאינו מופיע בדוחות הרבעוניים, אך הוא שמכריע את החוסן הארגוני לטווח ארוך.
| סוג העלות | איך היא מופיעה | מי משלם |
|---|---|---|
| עלות ישירה | גיוס, קליטה, אובדן פרודוקטיביות | הארגון (50%–200% מהשכר) |
| עלות תרבותית | עזיבה קבוצתית, ירידת אמון, פגיעה במוניטין | המנכ"ל וההנהלה |
| עלות סמויה | נסיגה במאמץ דיסקרטי, הימנעות מיוזמה, שתיקה | הארגון כולו |
האם שליטה ואמון הם באמת הפכים?
המסגרת התיאורטית לכך מגיעה ממחקרי אמון בארגונים. Mayer, Davis ושורמן (1995) הגדירו אמון כפונקציה של שלושה מרכיבים: יכולת, נדיבות (benevolence) ויושרה. כאשר מנהיג בודק, בודק שוב, ומשאיר לעצמו את המילה האחרונה בנושאים שנמצאים בבירור בתחום הכשירות של העובד — הוא משדר חוסר אמון בשלושת המרכיבים הללו, גם אם הכוונה חיוביתמקור. מחקרי מטה-אנליזה של Dirks ופרין (2002) אישרו שאמון במנהיגות הוא מתאם חזק של ביצועי עבודה, התנהגות אזרחית ארגונית וכוונת הישארותמקור.
המשמעות עבור המנכ"ל היא חדה: אם הוא רוצה לשלוט על התוצאה (צמיחה, חדשנות, שימור), עליו לוותר על השליטה על הדרך. זהו אינו רעיון "רך" — זהו מנגנון פונקציונלי. מחקרי מטה-אנליזה מ-2025 (Asia Pacific Journal of Management) מצאו קשר שלילי מובהק בין מנהיגות מכילה לבין כוונת עזיבה, כאשר ביטחון פסיכולוגי, העצמה פסיכולוגית ותפיסת הכלה משמשים מתווכים מרכזייםמקור. במילים אחרות: שליטה על "איך" פוגעת בביטחון הפסיכולוגי, וזה מה שמגביר את כוונת העזיבה.
מה מלמדים הנתונים על הקשר בין אמון לעזיבה?
ה-Trust Outlook 2025 של Trust Edge Leadership Institute מצא כי 45% מכלל העובדים עזבו מקום עבודה בשל חוסר אמון במנהיגות, וקרוב למחצית מהעובדים דיווחו שהם חשו "לא נשמעים" או "לא מוערכים" — מצב שמוביל ישירות לניתוק, לעזיבה ולאבדן חדשנותמקורמקור. נתון משלים ומדאיג במיוחד מגיע מ-BCG (2026): כמעט 90% מהמנכ"לים בטוחים שהעובדים סומכים על ההנהלה, אך רק 46% מהעובדים מסכימים — פער של 44 נקודות אחוז בין התפיסה העצמית של המנהיג לבין המציאות כפי שהיא נתפסת על ידי העובדיםמקור.
הפער הזה אינו רק "בעיה של תקשורת". הוא המנגנון שדרכו פרדוקס השליטה פועל. מנכ"ל שמאמין שהעובדים סומכים עליו לא רואה סיבה לשנות את סגנון הניהול שלו — גם כשהעובדים חשים מיקרו-ניהול. ומכיוון ש70% מהשונות במעורבות נובעת מהמנהל, הסגנון הזה הופך לגורם המכריע בעזיבהמקור. מחקרי Gallup מראים עוד שמעורבות המנהלים עצמה נמצאת בירידה: מ-31% ב-2022 ל-22% ב-2025 — כלומר, המנהלים עצמם פחות מחויבים, ולכן נוטים יותר לאמץ דפוסי שליטה ופיקוח כפיצוימקור.
פער האמון בין מנכ"לים לעובדים (2026)
איך נראית "מנהיגות מכילה" בפועל?
| מרכיב | מה המנכ"ל שולט בו | מה הוא מעביר לעובד | התוצאה הצפויה |
|---|---|---|---|
| 1. בהירות תוצאות | הגדרת יעדים, מדדי הצלחה, גבולות אחריות | הדרך להשגת היעד, סדר העדיפויות היומיומי | פחות אי-ודאות, יותר יוזמה |
| 2. גבולות החלטה | החלטות אסטרטגיות, תקציב, סיכונים קריטיים | החלטות מקצועיות בתוך תחום הכשירות | אמון מופגן, שיפוט מקצועי |
| 3. ביטחון פסיכולוגי | יצירת מרחב שבו אפשר להתריע, לטעות וללמוד | הזכות לאתגר, לשאול ולחלוק | פחות עזיבה, יותר חדשנות |
| 4. למידה מתמשכת | השקעה בהכשרה, הסבה ופיתוח | לקיחת אחריות על הצמיחה האישית | פחות פערי מיומנויות |
מחקרי מטה-אנליזה עדכניים מראים שמנהיגות מכילה קשורה באופן שלילי לכוונת עזיבה, כאשר ביטחון פסיכולוגי משמש כמתווך המרכזימקור. במקביל, סקרי KPMG ל-2026 מראים ש86% מהמנכ"לים מצפים לשמר ולאמן את העובדים הקיימים — כלומר, הפתרון לפערי המיומנויות נתפס כפנימי, לא רק חיצונימקור. אך שימור ואמון כרוכים זה בזה: אי אפשר לשמר עובדים שמרגישים שלא סומכים עליהם, במיוחד כשמדובר בעובדים שהארגון עצמו תלוי בהם.
ההבחנה המרכזית
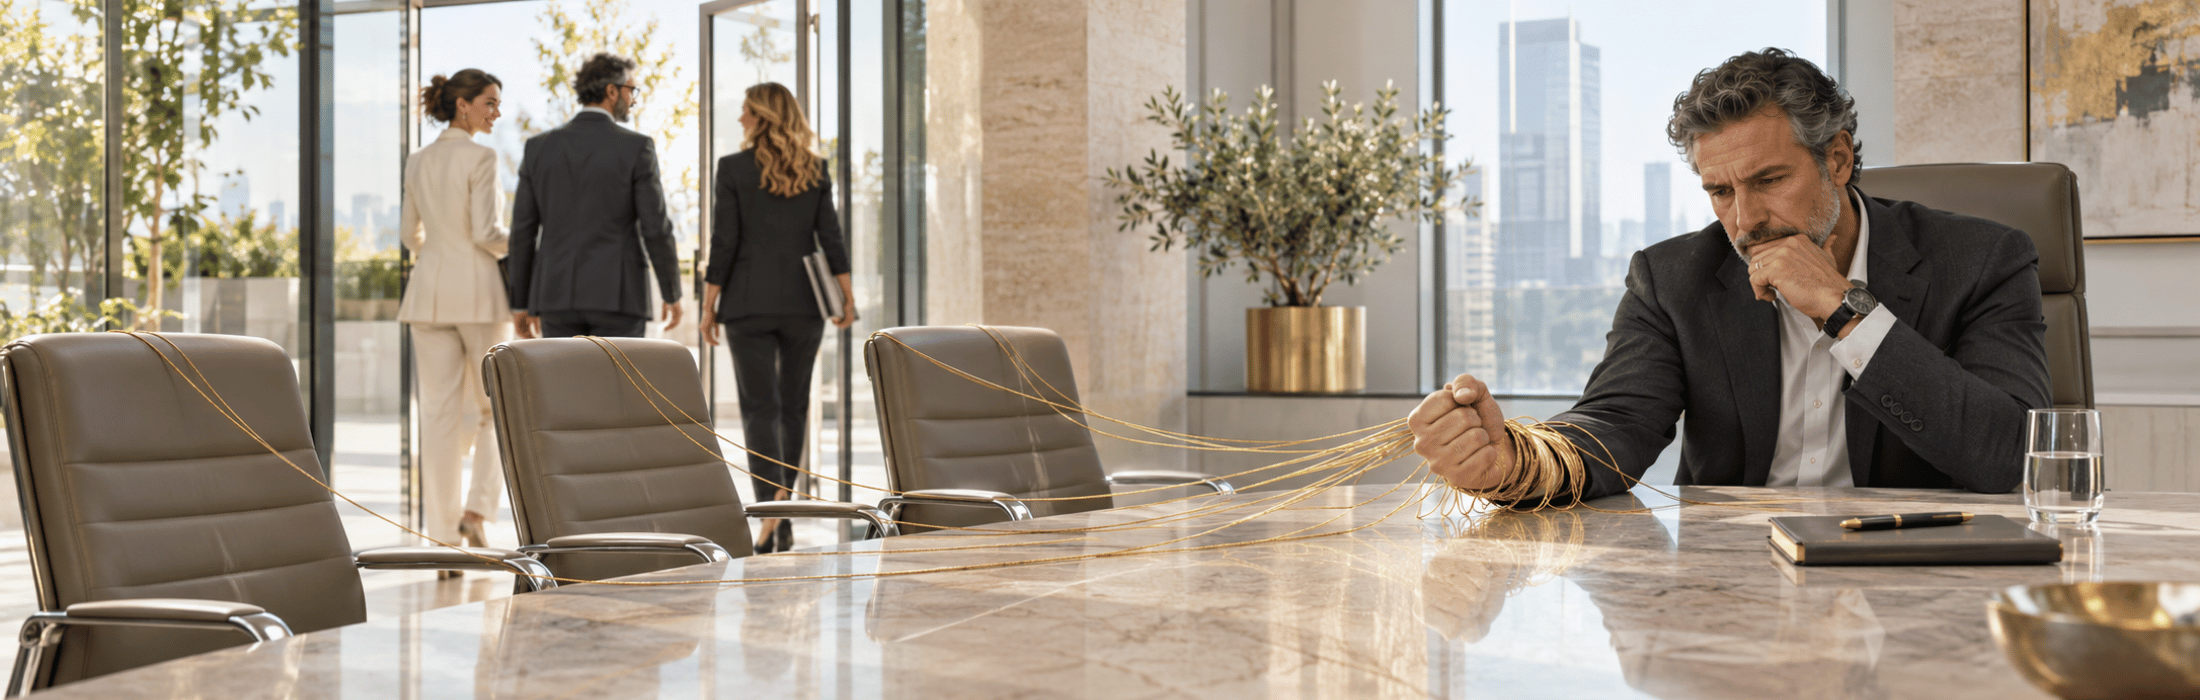
שליטה על התוצאה היא אחריות. שליטה על הדרך היא פיקוח. מנהיגות מכילה אינה מוותרת על הראשונה — היא משחררת את השנייה. זהו ההבדל בין מנכ"ל שמחזיק את ההגה לבין מנכ"ל שמחזיק את הידיים של הנהג.
אילו טעויות מנכ"לים עושים כשהם מגבירים שליטה?
הטעות הראשונה היא הוספת שכבות אישור. במשבר, מנכ"לים נוטים להוסיף צעדי אישור "רק ליתר ביטחון". אך כל שכבה כזו מאיטה את הארגון, מסמנת לעובדים שהשיפוט שלהם לא מספיק, ומייצרת תחושה שהם עובדים "תחת חשד". הטעות השנייה היא החלפת שיחות עומק בדוחות מצב: כאשר המנכ"ל מתחיל לדרוש דיווחים תכופים יותר, הוא מפחית את זמן השיחה האמיתית — ומוחק את ערוץ האותות הלא-פורמלי שבו עובדים חזקים מתריעים על בעיות.
הטעות השלישית היא מדידת פעילות במקום תוצאות: דשבורדים שמנטרים כמה שעות עובדים, כמה מיילים נשלחו או כמה פגישות התקיימו — במקום למדוד את ההשפעה על הלקוח, על המוצר או על הצמיחה. הטעות הרביעית היא שמירה על המילה האחרונה: מנכ"ל שמרגיש צורך לאשר כל החלטה, גם בעניינים שבהם העובד מומחה ממנו, משדר חוסר אמון עמוק. ארבע הטעויות הללו אינן "בעיות תקשורת" — הן התנהגויות שליטה שמייצרות את מס השליטה.
איך מודדים אם הארגון שלך סובל מפרדוקס השליטה?
| מדד | איך למדוד | סף אזהרה | מה לעשות אם חוצים אותו |
|---|---|---|---|
| פער אמון | השוואת תשובות מנכ"ל/הנהלה לתשובות עובדים בשאלות על אמון ואוטונומיה | פער של 20+ נקודות אחוז | מיפוי נקודות החיכוך הספציפיות; שיחות עומק עם עובדים חזקים |
| עזיבה יזומה של מצוינים | שיעור עזיבה בקרב 10%–20% העליונים בביצועים, בהשוואה לממוצע הארגוני | עזיבה גבוהה ב-50%+ מהממוצע | בחינת סגנון הניהול הישיר; ראיונות יציאה אמיתיים |
| ביטחון פסיכולוגי | שאלות בשאלון מעורבות: "אני יכול להתריע בלי לחשוש", "אני יכול לטעות וללמוד" | ציון נמוך מ-3.5 מתוך 5 | תוכנית לשיחות פתוחות; הדרכת מנהלים בסגנון מכיל |
שאלות נפוצות
1מהו פרדוקס השליטה של המנכ"ל?
פרדוקס השליטה הוא המצב שבו מנכ"ל שמגביר פיקוח ושליטה בתקופת משבר — דווקא מגדיל את תחושת הניתוק של העובדים החזקים ומעלה את הסיכון לעזיבתם. הסיבה: עובדים בעלי יכולת גבוהה מפרשים מיקרו-ניהול כאות לחוסר אמון, והם בעלי האפשרויות הרבות ביותר לעבור למקום עבודה אחר.
2האם שליטה ואמון הם באמת הפכים?
לא בהכרח. שליטה על התוצאות אינה סותרת אמון באנשים. ההבחנה היא בין שליטה על "איך" (פיקוח, אישורים, מעקב) לבין שליטה על "מה" (יעדים, גבולות, אחריות). מנהיגות מכילה שומרת על סמכות פורמלית ובהירות תוצאות, אך מעבירה את השליטה על הדרך לעובדים.
3למה דווקא העובדים המצוינים עוזבים ראשונים?
העובדים בעלי הביצועים הגבוהים הם אלו שיש להם הכי הרבה אפשרויות בשוק, הסף הנמוך ביותר לסבול פיקוח יתר, והנטייה הגבוהה ביותר לפרש מיקרו-ניהול כפגיעה בכבוד המקצועי. מחקרים מראים שהם עוזבים בקבוצות, ולכן עזיבתם מייצרת אפקט דומינו.
4מהי מנהיגות מכילה ואיך היא מפחיתה עזיבה?
מנהיגות מכילה היא גישה שבה המנהל שומר על סמכות ובהירות תוצאות, אך יוצר תחושת שותפות, ביטחון פסיכולוגי ואפשרות להשפיע. מחקרי מטה-אנליזה מ-2025 מראים קשר שלילי מובהק בין מנהיגות מכילה לבין כוונת עזיבה, כאשר ביטחון פסיכולוגי והעצמה משמשים מתווכים מרכזיים.
5איך מודדים אם הארגון סובל מפרדוקס השליטה?
אפשר למדוד באמצעות שלושה מדדים עיקריים: (1) פער בין תפיסת המנכ"ל לתפיסת העובדים לגבי רמת האמון והאוטונומיה, (2) שיעור העזיבה היזומה בקרב העובדים בעלי הביצועים הגבוהים, ו-(3) מדדי ביטחון פסיכולוגי בשאלוני מעורבות. פער גדול בין התפיסות הוא סימן אזהרה מובהק.
6מה ההבדל בין בקרה ניהולית למיקרו־ניהול?
בקרה ניהולית מגדירה תוצאות, גבולות סיכון ונקודות בדיקה מוסכמות. מיקרו־ניהול מתערב שוב ושוב בדרך הביצוע, גם כשהעובד מסוגל לפעול בעצמו. כדי להבחין ביניהם, בדקו אם כל אישור מוסיף החלטה חשובה או רק משכפל בדיקה קודמת.
7איך מתחילים להעביר סמכות בלי לאבד שליטה?
בחרו תחום החלטה מוגדר וקבעו מי מוסמך להחליט בו. הגדירו תקציב, תוצאה רצויה ומצבים שמחייבים פנייה להנהלה. לאחר מכן קבעו נקודת בדיקה. הרחיבו את הסמכות בהדרגה, בהתאם ליכולת העובד ולרמת הסיכון.
8מתי בכל זאת נדרשת מעורבות ישירה של המנכ״ל?
מעורבות ישירה עשויה להידרש בהחלטות בעלות השפעה אסטרטגית, חשיפה משפטית או בטיחותית, התחייבות כספית משמעותית או פגיעה מהותית בלקוח. חשוב להגדיר מראש את גבולות ההסלמה. כך העובדים יודעים מתי לפנות להנהלה ומתי להמשיך לפעול בעצמם.
9מה כדאי לשאול עובד מרכזי בשיחת שימור?
שאלו אילו אישורים מעכבים אותו, היכן חסר לו מידע ובאילו תחומים הוא מבקש יותר השפעה. בררו גם מה עוזר לו להצליח ומה מקשה עליו לעשות עבודה טובה. סיימו בהסכמה על שינוי מעשי ובמועד לבדיקת ההתקדמות.
10איך בודקים אם שינוי בסגנון הניהול מצליח?
השוו לאורך זמן את זמני ההחלטה, איכות התוצאות, היקף התיקונים וחוויית העבודה של הצוות. שלבו נתונים עם שיחות אישיות. חפשו שיפור שמתמשך לאורך כמה נקודות בדיקה, והתאימו את הבקרה אם מתגלים סיכונים חדשים.
סיכום: המנכ"ל שמחזיק חזק מדי — מחזיק לזמן קצר
פרדוקס השליטה אינו בעיה של "מנהלים רעים". הוא מלכודת מבנית שכל מנכ"ל עלול ליפול בה, במיוחד בתקופות של אי-ודאות. האינסטינקט להגביר שליטה הוא אנושי ומובן — אך הוא מניב את התוצאה ההפוכה מזו שהמנכ"ל מבקש. במקום לייצב את הארגון, הוא מגדיל את העזיבה; במקום לחזק את הביצועים, הוא מחליש את היוזמה; במקום לבנות חוסן, הוא יוצר תלות.
הנתונים מ-2025–2026 חד-משמעיים: 45% מהעובדים עזבו בגלל חוסר אמון במנהיגות; פער האמון בין מנכ"לים לעובדים עומד על 44 נקודות אחוז; ומעורבות המנהלים עצמה בירידה. במקביל, פערי המיומנויות הם האתגר מספר אחת בכוח האדם, ו-86% מהמנכ"לים מצפים לשמר ולפתח את העובדים הקיימים. אי אפשר לעשות את זה עם סגנון ניהול שמשדר חוסר אמון.
הפתרון אינו "להיות נחמד" או "לשחרר את ההגה". הוא להעביר את מושא השליטה: מהשליטה על הדרך — לשליטה על התוצאה, על הגבולות ועל התנאים שמאפשרים לאנשים חזקים לעשות את מה שגייסתם אותם לעשות. מנהיגות מכילה אינה ויתור על סמכות; היא הדרך היחידה לשמר סמכות לאורך זמן, משום שהיא מייצרת מחויבות ולא רק ציות. מנכ"ל שמחזיק חזק מדי מחזיק לזמן קצר. מנכ"ל שמחזיק נכון — מחזיק לאורך זמן.
המשמעות המעשית עבור מנכ״לים היא לבחון את מערכת ההחלטות לפני שמוסיפים עוד מנגנון פיקוח. כדאי לבחור שלוש החלטות שחוזרות מדי שבוע. עבור כל אחת, הגדירו מי מחליט, מהי מסגרת התקציב ואיזה אירוע מחייב פנייה להנהלה. כך הופך רעיון האמון להסכמה תפעולית ברורה.
בשלב הבא, הגדירו תוצאה רצויה ונקודת בדיקה מוסכמת. מנהל מקצועי צריך לדעת מה נחשב הצלחה ואילו מגבלות חלות עליו. בתוך המסגרת הזאת אפשר להשאיר מקום לשיקול דעת. אם המצב משתנה, מעדכנים את ההסכמה ומסבירים את הסיבה לשינוי.
במקביל, קיימו שיחות עם עובדים מרכזיים עוד לפני שהם שוקלים לעזוב. שאלו באילו מצבים הם ממתינים לאישור שאפשר היה לחסוך. בדקו היכן הם מתקשים להשפיע ומתי דיווח חוזר אינו מקדם החלטה. לאחר מכן בחרו חיכוך אחד שאפשר להסיר, וחזרו לעובדים עם תשובה קונקרטית.
גם מנהיגות במשבר דורשת הבחנה בין סוגי סיכון. ככל שההחלטה רגישה וקשה להפיכה, כך ראוי להדק את הבקרה. לעומת זאת, החלטה מקצועית שניתן לתקן במהירות מאפשרת מרחב ניסוי רחב יותר. התאמת הבקרה לסיכון מסייעת לשמור על אחריות בלי להפוך את ההנהלה לתחנת אישור לכל פעולה.
לבסוף, בחנו את ההתקדמות לאורך זמן. עקבו אחר זמני החלטה, איכות התוצאות וחוויית העבודה של הצוות. התייחסו לספי האזהרה במאמר כנקודות פתיחה לדיון ארגוני, ולא כתקן מחקרי אחיד. שינוי בסגנון הניהול צריך להיבחן מול המציאות של החברה והצוות.
מנהיגות מכילה נבנית באמצעות עקביות בין המילים לבין ההחלטות. כאשר עובדים מקבלים סמכות מוגדרת, מידע שימושי ומשוב ענייני, יש להם בסיס טוב יותר לקחת אחריות. עבור המנכ״ל, זהו מבחן של בניית יכולת ארגונית: צוות שמסוגל לפעול גם כשהוא אינו בחדר.
השורה התחתונה
במשבר, השאלה אינה "כמה שליטה אני מפעיל?" אלא "על מה אני שולט?". שליטה על התוצאה, הגבולות והתנאים — כן. שליטה על הדרך, השיפוט והאנשים — לא. זהו ההבדל בין מנכ"ל שמאבד טאלנטים לבין מנכ"ל שבונה ארגון שמושך ומשמר אותם.
מקורות
- Westover, J. H. (2026). The Control Tax: How Managing by Oversight Costs Senior Leaders Their Strongest Talent. Human Capital Leadership Review, מאי 2026. קישור
- Sharaf Tadavani, M., Pirzad, A., Chraghsahar, R., & Ansari, Y. (2026). Revisiting the Control Paradox in Banking: A Network Analysis of Psychological Safety’s Role. SSRN, אוגוסט 2026. קישור
- Fast Company (2026). This is how great managers respond to disengaged employees. אוקטובר 2026. מבוסס על Gallup State of the Global Workplace 2025. קישור
- Gallup (2025). State of the Global Workplace 2025. מצוטט ב-Fast Company ובפרסומי Gallup 2026. קישור
- Trust Edge Leadership Institute (2025). The 2025 Trust Outlook. קישור
- BCG (2026). Forty Percent of Employees Say Their CEO Isn’t Transparent Enough on AI. אוקטובר 2026. קישור
- Li, X., Ling, C. D., & Zhu, J. (2025). Implications of inclusive leadership for individual employee outcomes: A meta-analytic investigation. Asia Pacific Journal of Management, 42(4), 2257–2294. קישור
- KPMG (2026). Global CEO Outlook 2026 — נתוני פערי מיומנויות, הכשרת AI ושימור טאלנטים. מצוטט בדוחות KPMG ישראל ובדיווחים בינלאומיים, אוקטובר 2026. קישור
- PwC (2026). 29th Global CEO Survey — נתוני חשיפה למחסור במיומנויות ורכישת מיומנויות רלוונטיות. ינואר 2026. קישור
- Argyris, C. (1970s). Competence/Control Paradox — מצוטט בדיון על פרדוקס השליטה; ראה גם Riyanshi Dattatrey, LinkedIn, נובמבר 2025. קישור
הערה מתודולוגית: הנתונים במאמר מתייחסים לדוחות ולמחקרים שפורסמו בין 2025 ל-2026. חלק מהאחוזים מוצגים כפי שדווחו במקורות המצוטטים; ייתכנו הבדלים עקב עיגול או הבדלי מדגם. מקורות שסומנו כ"מצוטט" יש לאמת מול הפרסום המקורי לפני שימוש רשמי.