
תקציר
לקוח גדול אינו בהכרח לקוח רווחי. מדד הלקוחות הלא־רווחיים 2027 בוחן את הפער בין מחזור המכירות לבין הרווח שנשאר לאחר הנחות, שירות, לוגיסטיקה, אשראי, חריגות וזמן הנהלה. המאמר מציג מודל Cost-to-Serve, מפת מחזור מול רווחיות וכלים לזיהוי לקוחות ששוחקים ערך ולשיפור הכלכלה של מערכת היחסים.
מדד הלקוחות הלא־רווחיים 2027
הלקוח הגדול ביותר אינו בהכרח הלקוח הרווחי ביותר. המדד בוחן מה נשאר מההכנסה לאחר הנחות, שירות, לוגיסטיקה, אשראי, חריגות וזמן הנהלה — ומציע דרך להפוך את דוח המכירות למפת רווחיות ניהולית.
מחזור מכירות הוא נתון חשוב, אבל הוא אינו מספר את מלוא הסיפור. שני לקוחות שמכניסים לארגון מיליון שקל בשנה יכולים להשאיר אחריהם רווח שונה לחלוטין אם אחד מהם דורש הנחות עמוקות, משלוחים מיוחדים, אשראי ארוך וטיפול ניהולי תכוף.
אשליית המחזור: כשהלקוח הגדול נראה טוב יותר ממה שהוא באמת
ארגונים רבים מדרגים לקוחות לפי הכנסה, צמיחה או היקף פעילות. המדדים האלה חשובים, אך הם עלולים להסתיר את המחיר האמיתי של מערכת היחסים. לקוח יכול לייצר מחזור גבוה ובו בזמן לצרוך שכבות של משאבים שאינן מופיעות בשורת המכירה.
הפער מתחיל בדרך כלל בדברים קטנים: עוד הנחה כדי לסגור עסקה, משלוח חריג, קריאת שירות נוספת או דחייה בתשלום. כל אירוע בפני עצמו נראה סביר. אולם כאשר מחברים את האירועים לאורך שנה, מתקבלת תמונה אחרת: ההכנסה נשארת גבוהה, בעוד שהרווח נשחק.
לכן השאלה הניהולית אינה רק כמה הלקוח קונה, אלא כמה ערך כלכלי נשאר לאחר שהארגון סיים לשרת אותו.
מהו רווח אמיתי של לקוח?
נקודת המוצא היא עלות שירות ללקוח (Cost-to-Serve) . המושג מרכז את העלויות שנוצרות בגלל אופן העבודה עם הלקוח ולא רק בגלל המוצר שנמכר לו. לצדו נבחנת רווחיות לקוח (Customer Profitability) .
זו אינה נוסחה חשבונאית מחייבת אלא מסגרת אבחון פנימית. הארגון צריך להחליט אילו עלויות ניתן לייחס ללקוח באופן סביר ועקבי. המטרה אינה לייצר דיוק מדומה עד השקל האחרון, אלא למנוע מצב שבו עלויות מהותיות נעלמות מהדיון.
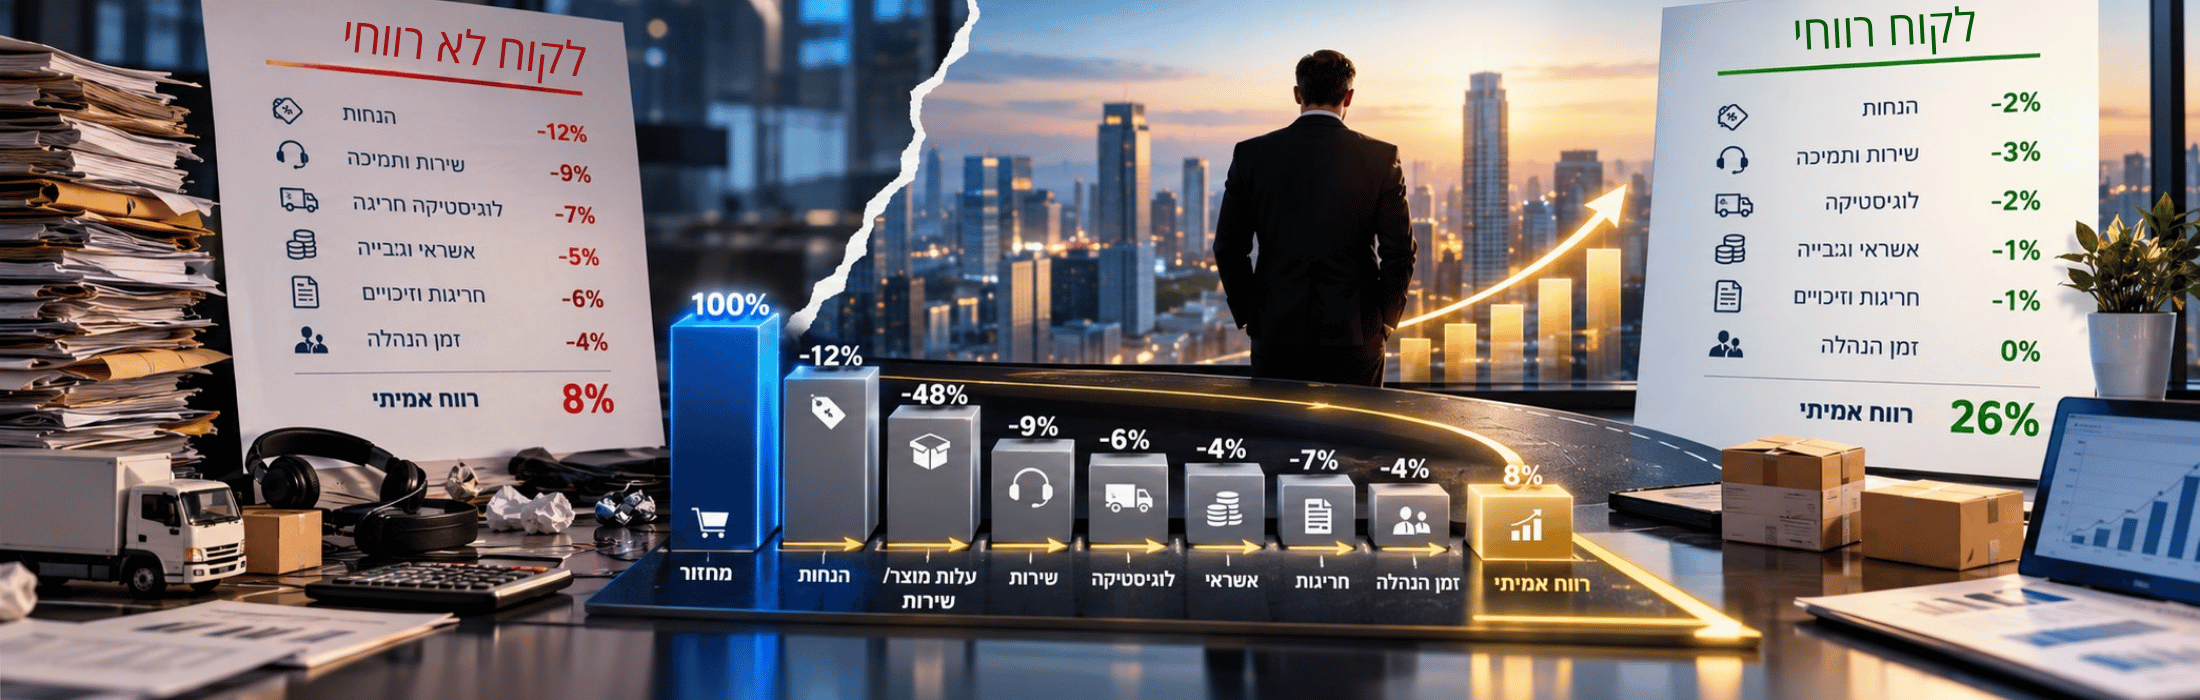
תרשים 1: ממחזור מכירות לרווח אמיתי
התרשים ממחיש את ההבדל בין שורת ההכנסה לבין הערך שנשאר בסוף. הוא גם משנה את אופי הדיון: במקום לשאול האם לקוח "טוב" או "קשה", אפשר לזהות איזו שכבת עלות שוחקת את הרווח ומה ניתן לשנות.
שבעת שוחקי הרווח שצריך למדוד
במקום לתת לכל גורם ציון כללי, עדיף לבחון כיצד הוא משנה בפועל את הכלכלה של הלקוח. שבעת הגורמים הבאים אינם בהכרח שליליים; לעיתים הם מוצדקים מסחרית. השאלה היא האם הארגון רואה אותם ומגלם אותם בהחלטות מחיר, שירות ואשראי.
מחיר
מחיר נמוך ביחס למורכבות השירות יכול להפוך עסקה שנראית מוצלחת לעסקה בעלת תרומה נמוכה. בדקו מחיר אפקטיבי, לא רק מחירון.
הנחות
הנחות מצטברות, מבצעים והטבות מסחריות נשחקים לעיתים לאורך זמן בלי בחינה מחודשת. מדדו את ההנחה הכוללת ביחס להכנסה.
שירות
מספר פניות, שעות תמיכה, התאמות, הדרכות וטיפול חוזר יכולים להיות שונים מאוד בין לקוחות בעלי מחזור דומה.
חריגות
שינויים ברגע האחרון, זיכויים, תיקונים, הזמנות דחופות ועבודה מחוץ לתהליך הרגיל יוצרים עלות שאינה תמיד מיוחסת ללקוח.
אשראי
תנאי תשלום ארוכים, פיגורים וגבייה מורכבת משפיעים על תזרים ועל עלות ההון. הכנסה עתידית אינה שקולה למזומן שהתקבל היום.
לוגיסטיקה
משלוחים קטנים, תדירות גבוהה, הפצה מיוחדת, אחסון והחזרות יכולים להפוך את מודל האספקה למרכיב רווחיות מרכזי.
זמן הנהלה
לקוח שדורש מעורבות חוזרת של מנכ״ל, סמנכ״לים או מנהלים בכירים צורך משאב יקר במיוחד. גם לזמן הזה יש מחיר.
השאלה המכריעה
אילו מהעלויות האלה היו נעלמות או קטנות משמעותית אם הלקוח לא היה בתיק?
תרשים 2: מטריצת מחזור מול רווחיות
מחזור גבוה ורווחיות גבוהה הם מצב רצוי, אך לא כל לקוח גדול נמצא שם. מטריצה פשוטה מאפשרת להפריד בין גודל הלקוח לבין איכות הכלכלה שלו.
המטריצה אינה אומרת אוטומטית מאיזה לקוח להיפרד. לקוח בעל רווחיות נמוכה עשוי להיות אסטרטגי, לפתוח שוק, לייצר יתרון לגודל או להיות בתחילת מערכת יחסים. אולם במקרה כזה ההחלטה צריכה להיות מודעת: הארגון צריך לדעת מה הוא מסבסד, מדוע ולכמה זמן.
תרשים 3: איפה מסתתרת עלות השירות?
שבעה סימנים שלקוח גדול עלול להיות פחות רווחי ממה שנראה
דוגמה: שני לקוחות עם אותו מחזור, כלכלה שונה
הדרך הפשוטה ביותר להסביר את המדד היא להשוות שני לקוחות שנראים דומים בדוח המכירות. בדוגמה הבאה המספרים הם המחשה בלבד.
| רכיב | לקוח א׳ | לקוח ב׳ |
|---|---|---|
| מחזור שנתי | 1,000,000 ₪ | 1,000,000 ₪ |
| הנחות | 5% | 12% |
| עלות שירות מיוחסת | 45,000 ₪ | 110,000 ₪ |
| לוגיסטיקה וחריגות | 25,000 ₪ | 80,000 ₪ |
| אשראי וגבייה | 10,000 ₪ | 35,000 ₪ |
| זמן ניהולי | נמוך | גבוה |
| משמעות ניהולית | כלכלה יציבה יחסית | נדרש תיקון מודל מסחרי/שירותי |
הדוגמה מדגישה מדוע מחזור לבדו אינו מספיק. לקוח ב׳ אינו בהכרח לקוח שצריך לוותר עליו; ייתכן שהוא חשוב מאוד לארגון. אבל נדרשת החלטה מפורשת לגבי מחיר, היקף שירות, תנאי תשלום והחרגות במקום להניח שמיליון שקל הכנסה מייצרים אותה תרומה כלכלית.
מה עושים כשמגלים לקוח לא־רווחי?
התגובה אינה צריכה להתחיל בהפסקת התקשרות. ברוב המקרים קיימות כמה דרכי תיקון, וכל אחת מטפלת במקור שחיקה אחר.
הדיון הניהולי צריך לעבור ממכירות לערך
אחד השינויים החשובים הוא להפסיק להציג להנהלה רק רשימת "לקוחות מובילים" לפי מחזור. לצד ההכנסה כדאי להציג גם רווח תרומה (Contribution Margin) , עלות שירות, ימי אשראי, מספר חריגים ומגמת רווחיות.
הדוח אינו צריך להיות מסובך. להפך: המטרה היא ליצור תמונה שמאפשרת לזהות במהירות לקוח שמחזורו עולה אך הכלכלה שלו מידרדרת. לאחר הזיהוי אפשר לפתוח את הנתונים ולברר מה השתנה.
תוכנית עבודה: 4 צעדים במקום 90 יום גנריים
| שלב | מה עושים | התוצר |
|---|---|---|
| 1. בוחרים מדגם | 10–20 לקוחות גדולים או מורכבים ומרכזים הכנסות, הנחות ועלויות שניתן לייחס להם. | בסיס נתונים ראשוני |
| 2. בונים Cost-to-Serve | מגדירים אילו עלויות שירות, לוגיסטיקה, אשראי, חריגות וזמן ניהולי ייכללו. | עלות שירות עקבית |
| 3. ממפים את התיק | מציבים את הלקוחות במטריצת מחזור–רווחיות ומזהים את מקורות השחיקה. | מפת לקוחות לפעולה |
| 4. מתקנים ומודדים | בוחרים שינוי מחיר, שירות או תנאים ובודקים את השפעתו במחזור המדידה הבא. | שיפור שניתן לאמת |
12 שאלות שמנכ״ל צריך לשאול על רווחיות לקוחות
הקשר למדדי CEOPro נוספים
שאלות ותשובות
לקוח שההכנסה ממנו אינה מכסה באופן מספק את העלויות הישירות ואת עלויות השירות, הלוגיסטיקה, האשראי, החריגות ומשאבים רלוונטיים נוספים שמוקצים לו.
כן. מחזור גבוה יכול להתקיים לצד הנחות עמוקות, שירות יקר, לוגיסטיקה חריגה, אשראי ארוך וזמן ניהולי משמעותי.
עלות שירות ללקוח היא מסגרת שמרכזת את המשאבים הנדרשים כדי למכור, לספק ולתמוך בלקוח מעבר לעלות הבסיסית של המוצר או השירות.
לא בהכרח. עדיף להתחיל במודל עקבי שמזהה את העלויות המהותיות ולהעמיק רק במקומות שבהם נדרש דיוק נוסף.
לא. תחילה בוחנים אם ניתן לשפר מחיר, שירות, לוגיסטיקה, אשראי או תנאים אחרים. בנוסף יש להביא בחשבון ערך אסטרטגי אמיתי.
התדירות תלויה במודל העסקי ובקצב השינוי. העיקר הוא להשתמש באותה שיטת חישוב לאורך זמן כדי לזהות מגמה.
מעורבות חוזרת של מנהלים בכירים היא משאב מוגבל ויקר. כאשר לקוח צורך אותו באופן חריג, יש לכך משמעות כלכלית וניהולית.
מגדירים במפורש מהו הערך האסטרטגי, מהו מחירו, מה צריך להשתנות ומהו המועד שבו בוחנים מחדש את ההצדקה.
רווח גולמי מתמקד בדרך כלל בהכנסה פחות עלות המכר. רווחיות לקוח יכולה לכלול גם עלויות שירות והוצאות נוספות שנוצרות בגלל מערכת היחסים עם הלקוח.
בוחרים קבוצה קטנה של לקוחות משמעותיים, מרכזים נתונים זמינים, מגדירים Cost-to-Serve בסיסי ומשווים בין מחזור המכירות לבין הערך הכלכלי שנותר.
סיכום: לא כל שקל של מחזור שווה אותו דבר
מדד הלקוחות הלא־רווחיים משנה את נקודת המבט מדוח מכירות לדוח ערך. במקום להניח שלקוח גדול הוא בהכרח לקוח טוב, הוא מחייב את ההנהלה לבדוק מה נשאר לאחר כל המשאבים שהארגון משקיע כדי לייצר, לספק ולשמר את ההכנסה.
המשמעות אינה שצריך לצמצם שירות או להפסיק לעבוד עם כל לקוח שרווחיותו נמוכה. לעיתים השקעה חריגה היא החלטה עסקית נכונה. ההבדל הוא בין סבסוד מודע, מוגבל ומנומק לבין שחיקה שאיש אינו רואה מפני שהיא מפוזרת בין מחלקות שונות.
כאשר מחיר, הנחות, שירות, חריגות, אשראי, לוגיסטיקה וזמן הנהלה נמצאים באותה תמונה, אפשר לנהל את הלקוח באופן מדויק יותר. לעיתים שינוי קטן בתנאי האספקה או ברמת השירות משפר את הכלכלה בלי לפגוע במערכת היחסים. במקרים אחרים נדרש תיקון מחיר, שינוי תנאי אשראי או החלטה אסטרטגית רחבה יותר.
המדד החשוב ביותר אינו מספר חד־פעמי אלא המגמה: האם לאחר ההתערבות הלקוח מייצר יותר ערך, האם עלות השירות יורדת והאם החריגות הופכות לפחות תכופות. כך רווחיות לקוח הופכת מנתון פיננסי בדיעבד לכלי ניהולי שמכוון החלטות קדימה.